Vendre un objet ancien quand on est un particulier ressemble à une transaction simple : on décrit, on fixe un prix, on encaisse. En réalité, trois obligations vous suivent — et une seule d’entre elles est connue.
1. Ce que vous écrivez vous engage
Un décret du 3 mars 1981 fixe le sens juridique des mots employés dans une description d’objet d’art ou de collection. Ces conventions de langage s’appliquent uniformément à tous les vendeurs d’œuvres d’art — pas seulement aux professionnels.
| Si vous écrivez… | Vous garantissez… |
|---|---|
| « Œuvre de », « signé », « estampillé » | que l’auteur mentionné est bien l’auteur |
| « Attribué à » | l’existence de présomptions sérieuses, pas une certitude |
| « Atelier de » | une exécution dans l’atelier du maître ou sous sa direction |
| « École de » | un élève du maître, du vivant de l’artiste ou moins de 50 ans après sa mort |
| « Époque », « siècle » | la datation |
| « Style », « manière », « genre », « d’après », « façon de » | rien |
La conséquence pratique est double. Si vous n’êtes pas certain, écrivez « style » ou « d’après », pas « époque » ni « signé » : vous ne trichez pas, vous décrivez ce que vous savez. Et si vous héritez d’une facture ou d’un catalogue ancien qui, lui, écrit « signé », conservez-le : c’est un élément de provenance.
Un cas mérite une mention particulière : le surmoulage — une épreuve obtenue en moulant un bronze déjà fondu plutôt que le modèle original. Le droit impose qu’il soit désigné comme tel. Un surmoulage n’est pas illégal ; ne pas le dire l’est.
2. Vous devez une documentation, sur demande
Le même décret rend obligatoire la délivrance d’un document contenant les spécifications sur la nature, la composition, l’origine et l’ancienneté de l’objet vendu. Une réponse ministérielle l’a confirmé, et cette obligation vise l’ensemble des vendeurs.
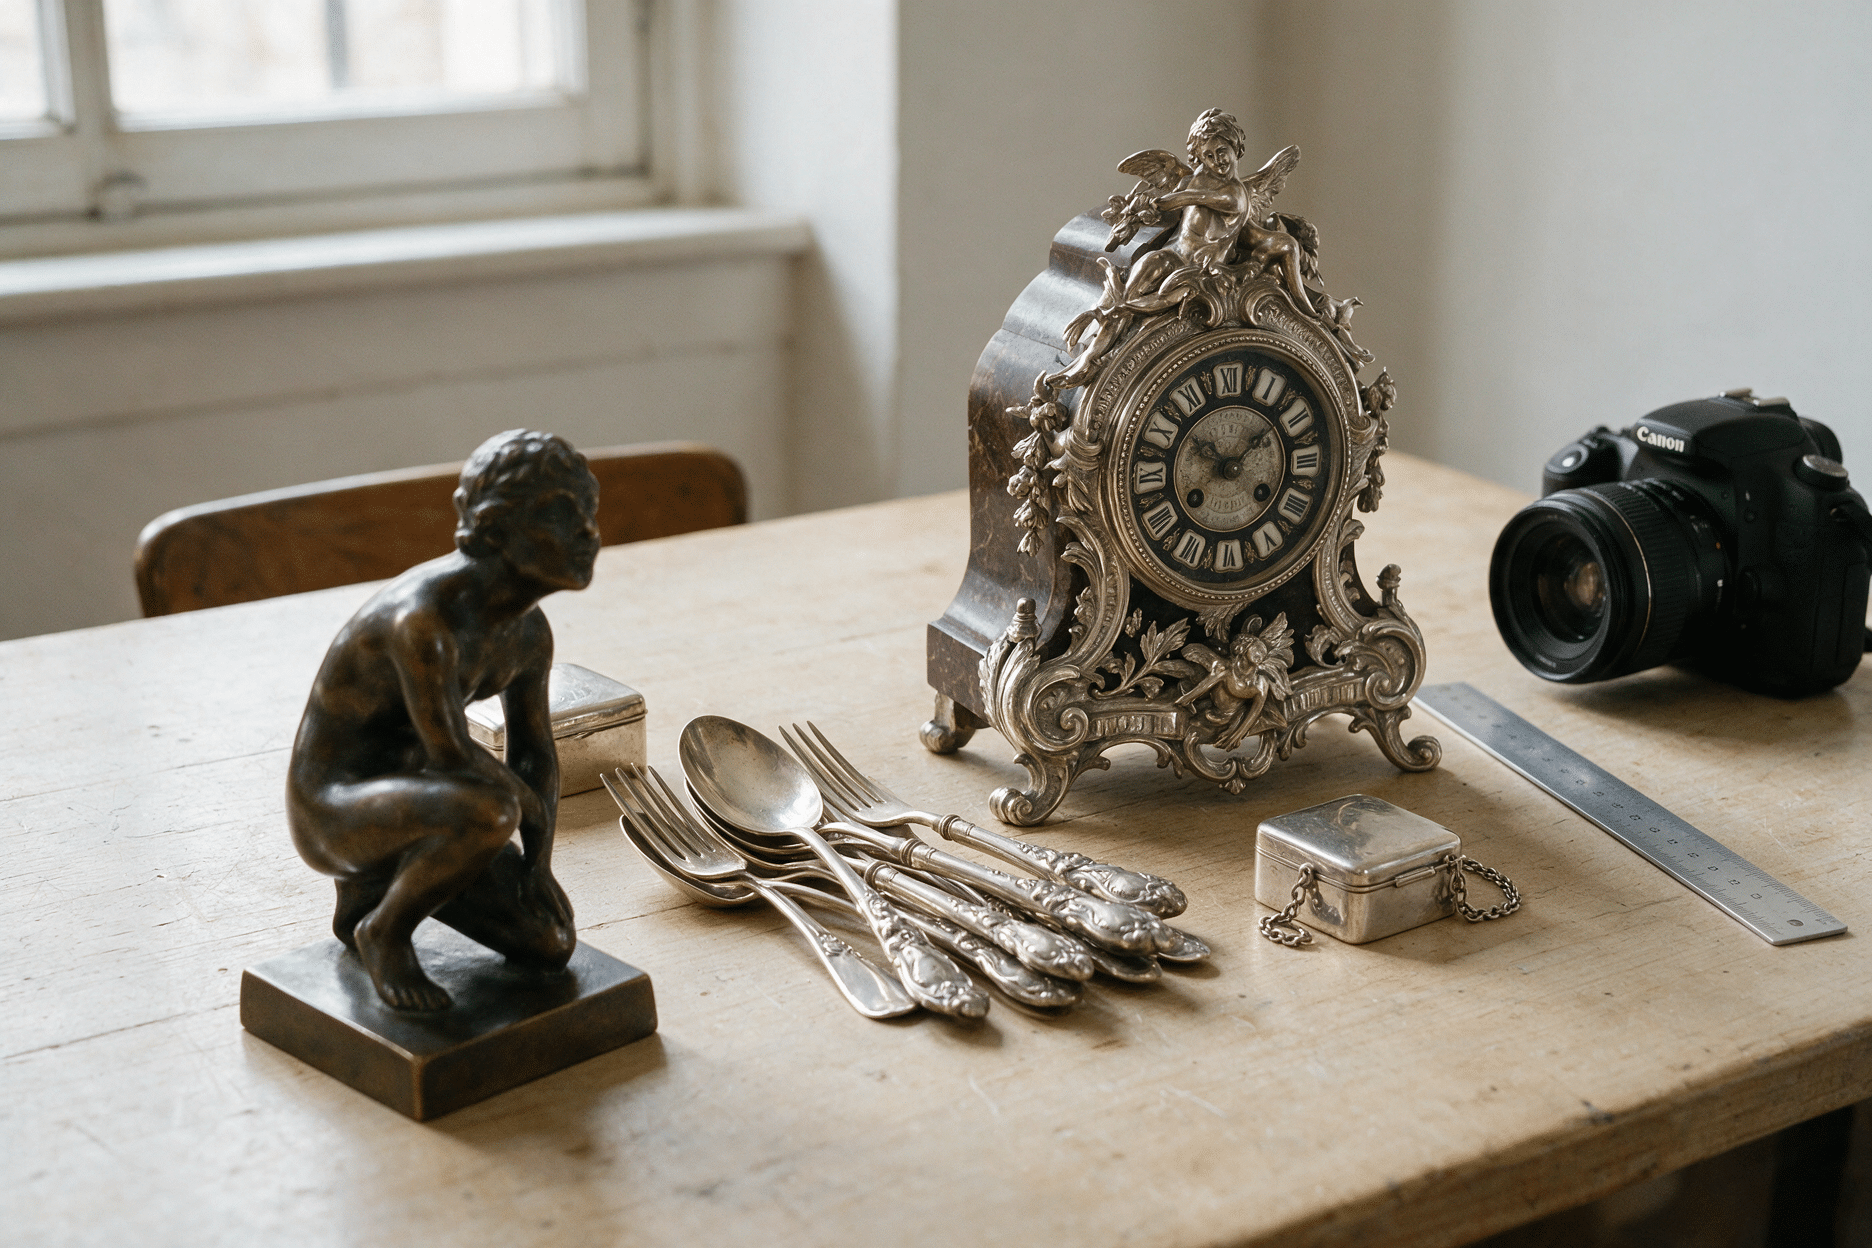
Concrètement, préparez avant la mise en vente : les dimensions au millimètre, la masse, les photographies des marques et du dessous, et tout ce que vous savez de la provenance — facture ancienne, acte de succession, contrat d’assurance, correspondance familiale.
Ce dossier vous sert deux fois : il satisfait l’obligation, et il fait monter le prix. Une provenance documentée est l’un des rares facteurs de valeur dont un vendeur particulier dispose gratuitement.
3. Vous restez responsable des vices cachés
C’est le point que les vendeurs entre particuliers ignorent le plus souvent.
La garantie légale de conformité ne joue pas entre particuliers — c’est vrai. Mais la garantie des vices cachés, elle, s’applique à tout achat auprès de tout vendeur, professionnel ou particulier.
L’acheteur dispose de deux ans à compter de la découverte du défaut, dans la limite d’un délai butoir de vingt ans à compter de la vente. Il peut demander un remboursement partiel en gardant le bien, ou le remboursement intégral en le rendant, plus les frais.
Trois conditions cumulatives : le défaut doit être non apparent, rendre le bien impropre à son usage ou en diminuer fortement l’usage, et être antérieur à la vente.
La meilleure protection du vendeur honnête est donc la même que celle de l’acheteur : décrire précisément, y compris les défauts. Un défaut signalé n’est pas caché. Photographiez les éclats, les restaurations visibles, les manques, et écrivez-les dans l’annonce.
Le canal change tout le reste
| Canal | Ce que cela implique pour vous |
|---|---|
| Maison de vente | mandat écrit obligatoire, prix de réserve plafonné à l’estimation basse, paiement sous 2 mois après encaissement de l’acheteur, fonds sur compte de tiers garanti. La maison répond du catalogue |
| Antiquaire, dépôt-vente | il est votre contrepartie, pas votre mandataire : sa marge est la différence entre ce qu’il vous paie et ce qu’il obtiendra |
| Plateforme de courtage en ligne | hors compétence du régulateur des ventes volontaires : aucune des garanties ci-dessus ne s’applique |
| Vente directe à un particulier | vous restez tenu des vices cachés, sans intermédiaire pour amortir |
Une précision sur les enchères, souvent mal comprise : le transfert de propriété s’opère au prononcé du mot « adjugé », et non au coup de marteau. Et vous ne serez payé qu’après encaissement intégral du prix par l’acheteur — le délai de deux mois court à partir de là.
Et si l’on vient acheter chez vous
Le rachat d’or et de métaux précieux dispose d’un régime strict, qu’il faut connaître parce que ces visites ciblent souvent les successions :
- contrat écrit obligatoire, avec la description précise des objets, leur poids, leur titre en millièmes et le prix total ;
- paiement en espèces interdit : chèque barré ou virement à votre nom ;
- affichage détaillé des prix par titre — « au cours de l’or » est insuffisant ;
- quarante-huit heures de rétractation. Si le professionnel ne peut pas restituer l’objet, il vous doit le double du prix d’achat.
L’administration recommande explicitement de consulter plusieurs professionnels et met en garde contre les appels et visites non sollicités, avec une vigilance particulière pour les personnes âgées.
Pour les autres objets, une zone grise demeure : la réglementation du démarchage traite du cas où le professionnel vend au consommateur, et nous n’avons trouvé aucune source officielle sur le cas où il achète à domicile. Nous ne pouvons donc pas vous affirmer qu’un délai de rétractation s’applique à la vente de vos meubles. En revanche, tout professionnel qui repart avec des objets pour les revendre est un revendeur d’objets mobiliers : il doit être déclaré, tenir un registre, et pouvoir vous remettre un reçu identifiant les objets et les parties. Demandez-le.
La déclaration fiscale, dans le mois
La vente d’un objet précieux par un particulier relève de la taxe forfaitaire, assise sur le prix de cession et non sur le gain.
- Métaux précieux — or, platine, argent et leurs alliages : 11 % + 0,5 %, sans aucun seuil ;
- Bijoux, orfèvrerie, objets d’art, de collection et d’antiquité : 6 % + 0,5 %, exonérés à 5 000 € ou moins par cession.
Le piège est constant : une ménagère en argent massif vendue 1 200 € est taxée ; un bronze vendu 1 200 € ne l’est pas.
La déclaration se fait dans le mois de la cession, au moyen du formulaire 2091-SD. Si vous passez par une maison de vente française, c’est elle qui prélève et reverse.
Et l’option à ne pas manquer : vous pouvez renoncer à la taxe forfaitaire et opter pour le régime des plus-values sur biens meubles, avec un abattement de 5 % par année de détention au-delà de la deuxième et une exonération totale à vingt-deux ans. L’option est irrévocable et suppose de prouver la date et le prix d’acquisition, ou une détention de plus de vingt-deux ans — et l’extrait de déclaration de succession mentionnant distinctement le bien fait partie des preuves admises. Le formulaire est le 2092, également dans le mois.
Les cinq choses à faire avant de mettre en vente
- Ne rien nettoyer. Un objet poli, décapé ou reverni a perdu une partie de ce qu’il valait.
- Mesurer, peser, photographier — dessus, dessous, marques, défauts compris.
- Rassembler la provenance, en particulier l’acte de succession : il vaut de l’argent au moment de la déclaration.
- Écrire une description que vous pourriez défendre : « style » quand vous ne savez pas, « époque » seulement quand vous savez.
- Vérifier la catégorie — matières animales, objets archéologiques, armes — avant d’accepter un acheteur étranger.
Ajouter un commentaire