Se lancer comme sculpteur
Créer, éditer et vendre des sculptures : le statut, le tirage, la fiscalité, l’atelier et les chiffres
83 pages de repères sourcés, pour trancher la question dont tout le reste dépend : artiste-auteur, ou artisan d’art ?
La frontière n’est pas esthétique. Elle a un chiffre.
Une fonte de sculpture reste une œuvre d’art au sens fiscal tant que son tirage est, selon les termes mêmes du texte, « limité à huit exemplaires numérotés » — plus quatre épreuves d’artiste portant des mentions spéciales. Douze pièces au maximum.
Au neuvième exemplaire, vous avez changé de monde. Et avec lui : votre taux de TVA, votre régime social, votre droit de suite, et la qualification de tout ce que vous avez déjà vendu.
La plupart des sculpteurs qui s’installent ne tranchent jamais cette question. Ils facturent, puis découvrent après coup qu’ils n’étaient pas dans le régime qu’ils croyaient. Ce guide la tranche en premier, parce que tout le reste en découle.
À qui s’adresse ce guide ?
- Le sculpteur qui s’installe et doit choisir son statut avant sa première facture.
- Le praticien confirmé qui édite en bronze et veut sécuriser son tirage, son registre et son contrat de fonderie.
- Le céramiste qui découvre que la règle des huit exemplaires ne s’applique pas à lui — et que le texte n’admet, pour la céramique, que des exemplaires uniques.
- Le tailleur de pierre qui ignore ce qui a changé le 1er janvier 2021 dans son atelier.
- L’artiste qui répond à un 1 % artistique pour la première fois et découvre le dossier administratif, l’assiette, le comité et la ventilation de TVA.
Il ne s’adresse pas à ceux qui cherchent des conseils artistiques. Il n’en contient aucun. Il traite de tout ce qui entoure le travail : le statut, l’argent, la santé, les documents et les contrats.
Ce que vous recevez
- 83 pages au format PDF, lisibles sur écran comme à l’impression.
- 30 chapitres, dans l’ordre où les questions se posent réellement.

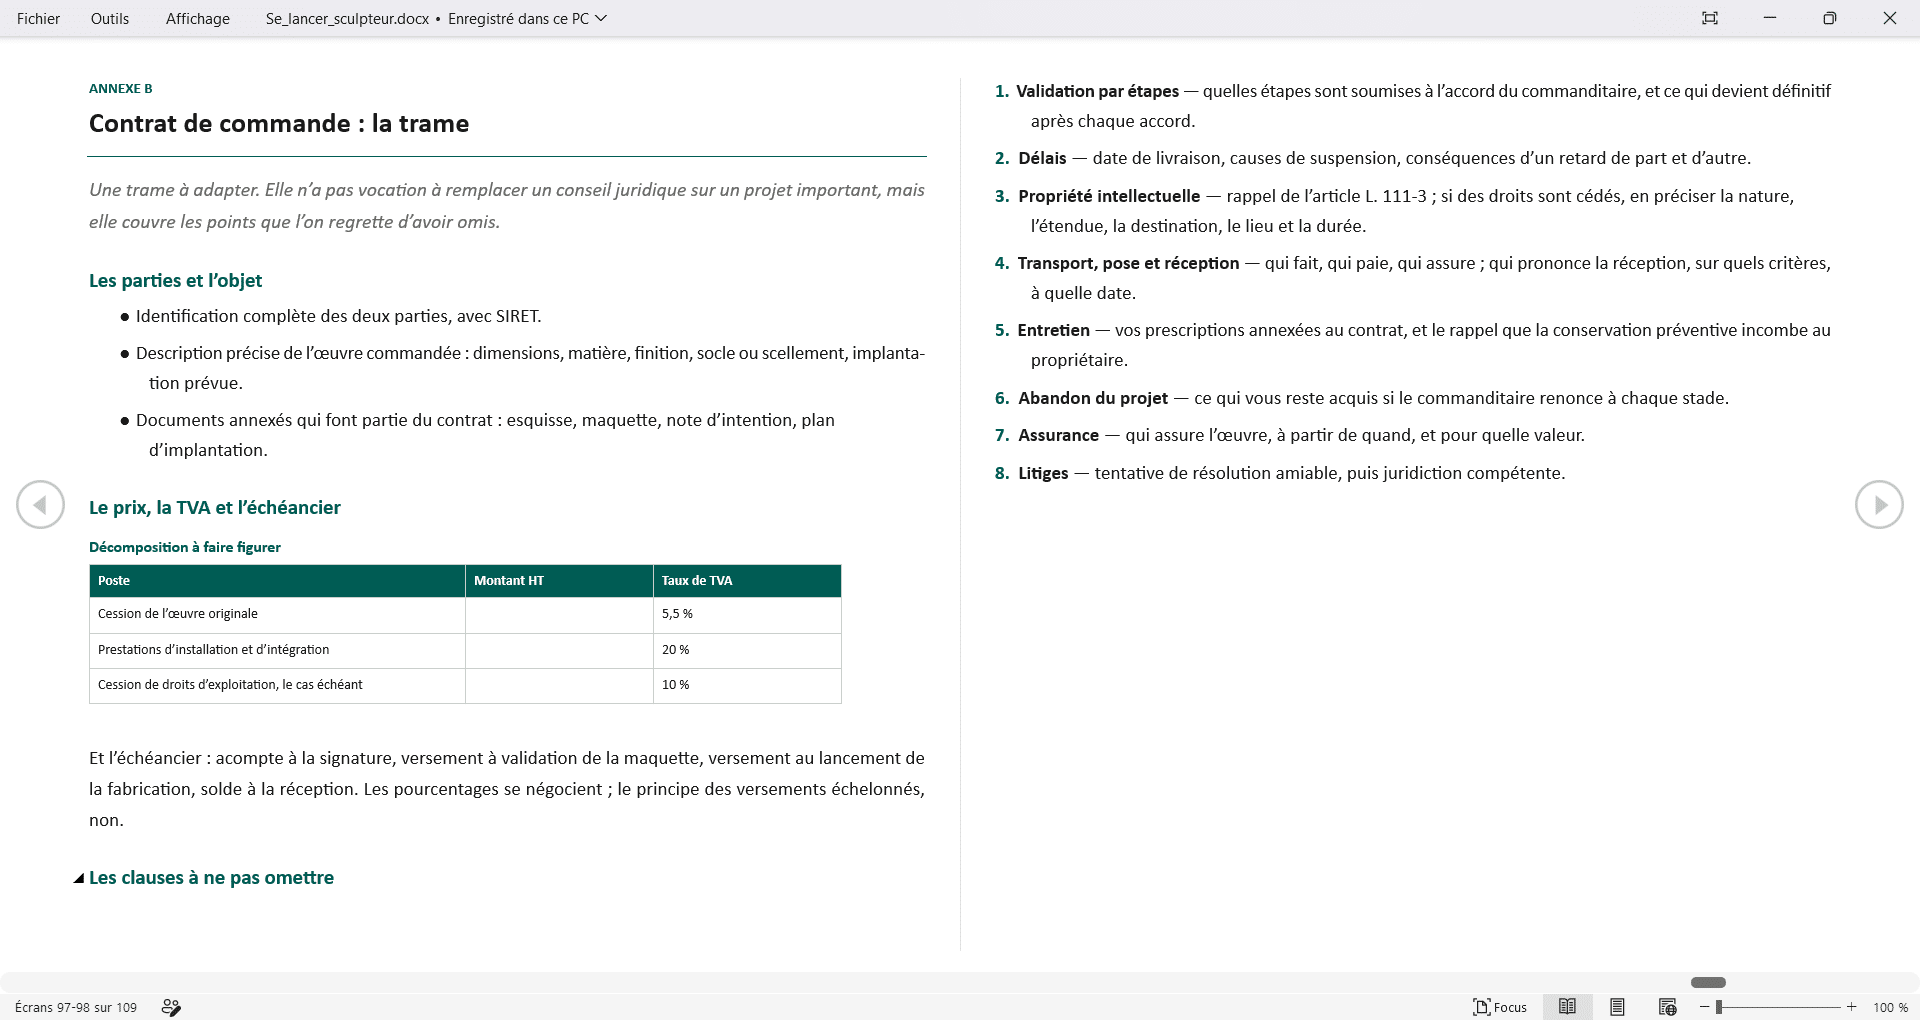
- 4 annexes prêtes à l’emploi : registre de tirage et certificat d’authenticité, trame de contrat de commande, trame de document unique, check-list fiscale et sociale.
- Une annexe finale qui liste tout ce que le guide n’a pas pu vérifier, et l’interlocuteur capable de trancher chaque point.
- Accès immédiat après commande, et téléchargement illimité.
Pourquoi ce guide change la donne
Parce qu’il ne publie aucun chiffre, aucune règle et aucune obligation qui n’ait pu être lu sur une source institutionnelle nommée et datée : BOFiP, INSEE, INRS, ADEME, ministère de la Culture, DGCCRF, douane, Service Public Entreprendre.
Et parce que, quand la source était inaccessible, contradictoire ou silencieuse, il le dit — au lieu de recopier ce qui circule. Vous saurez exactement ce qui est établi, et exactement où se trouvent les zones grises.
Ce que vous allez découvrir à l’intérieur
📌 La céramique est l’exception brutale. Là où le bronze tolère huit exemplaires plus quatre épreuves, le texte n’admet pour la céramique que des « exemplaires uniques entièrement exécutés par l’artiste et signés par lui ». La même forme, le même geste, deux régimes opposés selon la matière de sortie.
📌 Depuis le 1er janvier 2021, tailler la pierre relève d’un régime cancérogène. Les travaux exposant à la poussière de silice cristalline alvéolaire sont inscrits dans la liste française des procédés cancérogènes. Ce n’est pas le matériau qui est classé : c’est votre geste. Le guide donne les valeurs limites, la règle des mélanges, et l’ordre officiel des sept moyens de prévention — où le masque arrive en sixième position.
📌 Le 1er janvier 2025 a rebattu les cartes de la TVA. Le taux réduit de 5,5 % s’est étendu aux marchands, mais en contrepartie de l’exclusion du régime de la marge. Si votre galerie vous propose encore des conditions fondées sur un raisonnement de marge, son contrat n’a pas été mis à jour.
📌 Une œuvre vendue et installée, c’est une facture à deux lignes. La livraison de l’œuvre relève de 5,5 %, la prestation d’installation de 20 %. Sans ventilation, l’ensemble peut être traité comme une prestation unique — et cela se joue au stade du devis, pas de la facture.
La table des matières complète
Le statut — 1. Le métier : une liste officielle, et quatre domaines différents · 2. Artiste-auteur ou artisan : la question qui commande tout · 3. Le régime de l’artiste-auteur : ce qu’il est vraiment · 4. Se former : ce qui existe, et le diplôme qui n’existe pas
L’œuvre et son tirage — 5. L’œuvre originale au sens fiscal · 6. Le tirage : huit plus quatre, et pas un de plus · 7. La céramique, l’exception brutale
La fiscalité — 8. La TVA : trois taux, et ce qui a changé au 1er janvier 2025 · 9. La franchise en base
Vos droits — 10. Le droit d’auteur : ce que vous gardez quand la pièce part · 11. Le droit de suite
L’atelier et la santé — 12. L’atelier : le choisir en sachant ce qu’on y fera · 13. La silice cristalline · 14. Les poussières de bois · 15. Les résines et le styrène · 16. La fonderie et le travail à chaud · 17. Le bruit et les vibrations · 18. La manutention · 19. Le document unique
Vendre et installer — 20. Les déchets d’atelier et Trackdéchets · 21. La commande publique et le 1 % artistique · 22. Répondre à un 1 % : la méthode · 23. L’œuvre installée : la zone grise du droit · 24. L’assurance · 25. Vendre : les six canaux · 26. Le contrat de cession et le certificat d’authenticité · 27. Fixer ses prix · 28. Exporter une œuvre · 29. Les emballages et le transport · 30. Les dix premières semaines
Puis — Ressources · Annexe A (registre de tirage et certificat) · Annexe B (contrat de commande) · Annexe C (document unique) · Annexe D (check-list) · Conclusion · Annexe finale
Une question de prix, vite réglée
29 €. C’est le prix d’un sac de plâtre, ou d’une demi-heure de conseil comptable.
À comparer avec ce que coûte une seule erreur : un redressement portant sur trois ans de ventes facturées à 5,5 % au lieu de 20 %, un tirage dépassé qui fragilise huit ventes déjà faites, ou une installation de captage montée deux fois parce que la première ne captait rien.
Prêt(e) à vous lancer sur des bases solides ?
Téléchargement immédiat. 83 pages, 30 chapitres, 4 annexes prêtes à l’emploi — et une annexe finale qui vous dit franchement où s’arrête ce qui est vérifiable.
Foire aux questions
À qui ce guide s’adresse-t-il ?
Au sculpteur qui s’installe, au praticien confirmé qui édite en bronze, au céramiste, au tailleur de pierre, et à l’artiste qui répond pour la première fois à une commande publique. Il traite du cadre : statut, argent, santé, documents et contrats. Il ne contient aucun conseil artistique.
Artiste-auteur ou artisan d’art : le guide tranche-t-il vraiment ?
Il donne tous les critères objectifs, les textes littéraux et un tableau comparatif, et il tranche les cas nets. Il dit aussi, honnêtement, ce qui n’est pas documenté : les règles de cumul et de répartition entre les deux régimes ne sont énoncées par aucune source institutionnelle consultée. Le guide vous indique alors qui peut trancher votre cas, et ce qu’il faut lui demander par écrit.
Je travaille la terre, pas le bronze. Le guide me concerne-t-il ?
Particulièrement. Un chapitre entier est consacré à l’exception céramique : le texte fiscal n’admet, pour cette catégorie, que des « exemplaires uniques entièrement exécutés par l’artiste et signés par lui ». Pas de tirage à huit, pas d’épreuves d’artiste. C’est le point sur lequel les céramistes se trompent le plus souvent, et il a des conséquences directes sur le taux de TVA.
Le chapitre sur la silice est-il alarmiste ?
Il est factuel. La silice cristalline inhalée est classée cancérogène pour l’homme, groupe 1, par le CIRC, et depuis le 1er janvier 2021 les travaux qui en produisent sont inscrits dans la liste française des procédés cancérogènes. Le guide donne les valeurs limites réglementaires, la règle des mélanges de l’INRS, et l’ordre de priorité officiel des moyens de prévention — où le masque figure en sixième position sur sept. Aucun chiffre n’y est de notre invention.
Sur quelles sources le guide est-il écrit ?
Uniquement sur des sources institutionnelles nommées et datées : BOFiP, INSEE, INRS, ADEME, ministère de la Culture, DGCCRF, douane, Service Public Entreprendre. Quand une source était inaccessible, contradictoire ou silencieuse, le guide le signale dans le corps du texte et le récapitule dans une annexe finale qui liste chaque point non vérifié et l’interlocuteur capable de le trancher.
