Guide offert : « Les 12 erreurs qui coûtent le plus cher aux artisans d’art » Le télécharger
Se lancer comme sculpteur
Créer, éditer et vendre des sculptures : le statut, le tirage, la fiscalité, l’atelier et les chiffres
- Téléchargement immédiat après paiement
- Inclus dans l'option guides fondateur

Le constat
La frontière n’est pas esthétique. Elle a un chiffre.
Une fonte de sculpture reste une œuvre d’art au sens fiscal tant que son tirage est, selon les termes mêmes du texte, « limité à huit exemplaires numérotés » — plus quatre épreuves d’artiste portant des mentions spéciales. Douze pièces au maximum.
Au neuvième exemplaire, vous avez changé de monde. Et avec lui : votre taux de TVA, votre régime social, votre droit de suite, et la qualification de tout ce que vous avez déjà vendu.
La plupart des sculpteurs qui s’installent ne tranchent jamais cette question. Ils facturent, puis découvrent après coup qu’ils n’étaient pas dans le régime qu’ils croyaient. Ce guide la tranche en premier, parce que tout le reste en découle.
Pour qui
À qui s'adresse ce guide ?
Il ne s’adresse pas à ceux qui cherchent des conseils artistiques. Il n’en contient aucun. Il traite de tout ce qui entoure le travail : le statut, l’argent, la santé, les documents et les contrats.
Le sculpteur qui s’installe
Et doit choisir son statut avant sa première facture.
Le praticien confirmé
Qui édite en bronze et veut sécuriser son tirage, son registre et son contrat de fonderie.
Le céramiste
Qui découvre que la règle des huit exemplaires ne s’applique pas à lui — et que le texte n’admet, pour la céramique, que des exemplaires uniques.
Le tailleur de pierre
Qui ignore ce qui a changé le 1er janvier 2021 dans son atelier.
L’artiste qui répond à un 1 % artistique
Pour la première fois et découvre le dossier administratif, l’assiette, le comité et la ventilation de TVA.
Le kit complet
Ce que vous recevez
Tout est à vous, sans abonnement.
Le guide PDF
89 pages Au format PDF, lisibles sur écran comme à l’impression.
30 chapitres
Dans l’ordre où les questions se posent réellement.
4 annexes prêtes à l’emploi
Registre de tirage et certificat d’authenticité, trame de contrat de commande, trame de document unique, check-list fiscale et sociale.
Une annexe finale
Qui liste tout ce que le guide n’a pas pu vérifier, et l’interlocuteur capable de trancher chaque point.
Accès immédiat
Après commande, et téléchargement illimité.
Notre approche
Pourquoi ce guide change la donne
Parce qu’il ne publie aucun chiffre, aucune règle et aucune obligation qui n’ait pu être lu sur une source institutionnelle nommée et datée : BOFiP, INSEE, INRS, ADEME, ministère de la Culture, DGCCRF, douane, Service Public Entreprendre.
Et parce que, quand la source était inaccessible, contradictoire ou silencieuse, il le dit — au lieu de recopier ce qui circule. Vous saurez exactement ce qui est établi, et exactement où se trouvent les zones grises.
À l'intérieur
Ce que vous allez découvrir à l’intérieur
La céramique est l’exception brutale.
Là où le bronze tolère huit exemplaires plus quatre épreuves, le texte n’admet pour la céramique que des « exemplaires uniques entièrement exécutés par l’artiste et signés par lui ». La même forme, le même geste, deux régimes opposés selon la matière de sortie.
Depuis le 1er janvier 2021, tailler la pierre relève d’un régime cancérogène.
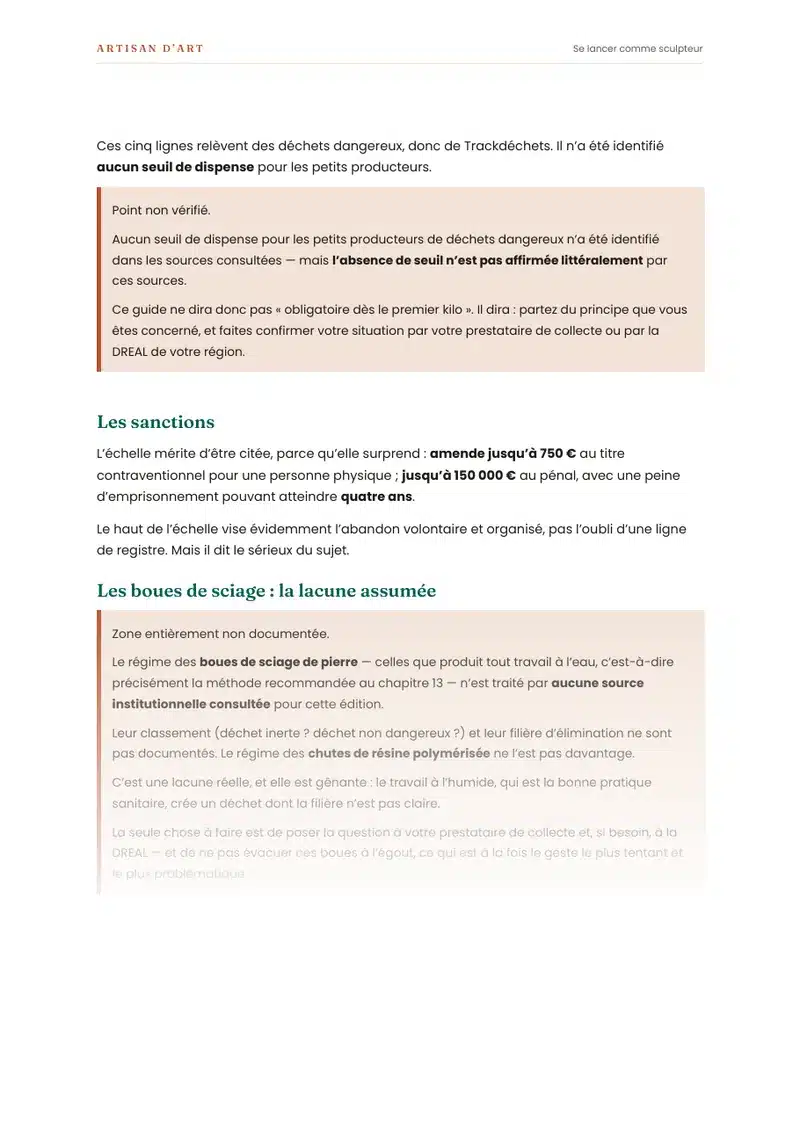
Les travaux exposant à la poussière de silice cristalline alvéolaire sont inscrits dans la liste française des procédés cancérogènes. Ce n’est pas le matériau qui est classé : c’est votre geste. Le guide donne les valeurs limites, la règle des mélanges, et l’ordre officiel des sept moyens de prévention — où le masque arrive en sixième position.
Le 1er janvier 2025 a rebattu les cartes de la TVA.
Le taux réduit de 5,5 % s’est étendu aux marchands, mais en contrepartie de l’exclusion du régime de la marge. Si votre galerie vous propose encore des conditions fondées sur un raisonnement de marge, son contrat n’a pas été mis à jour.
Une œuvre vendue et installée, c’est une facture à deux lignes.
La livraison de l’œuvre relève de 5,5 %, la prestation d’installation de 20 %. Sans ventilation, l’ensemble peut être traité comme une prestation unique — et cela se joue au stade du devis, pas de la facture.
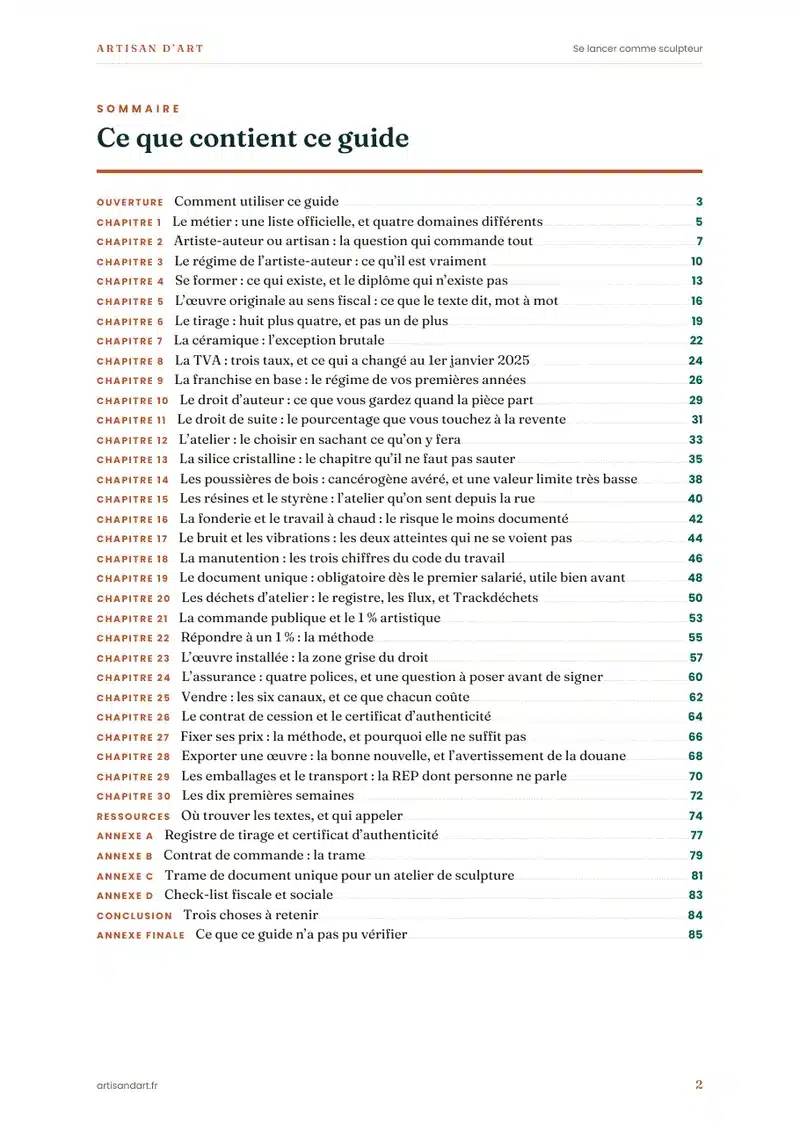
Sommaire
La table des matières complète
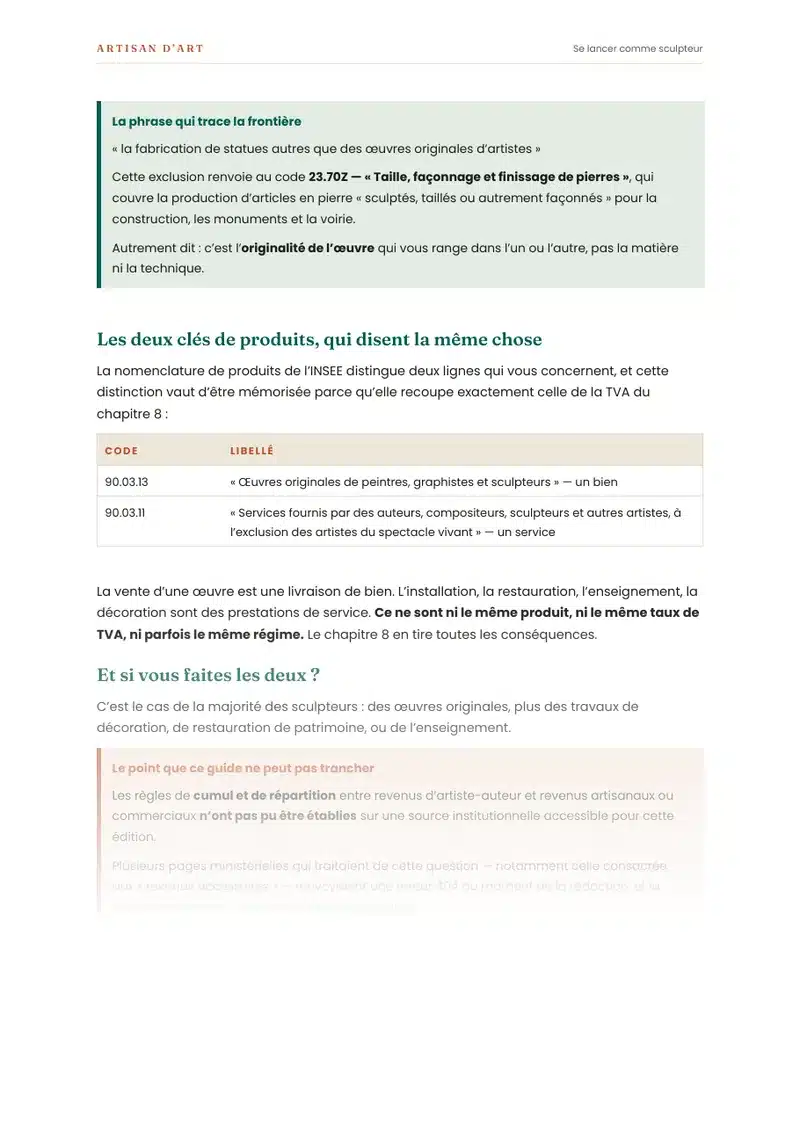
Feuilletez le guide
Le statut
- 01Le métier : une liste officielle, et quatre domaines différents
- 02Artiste-auteur ou artisan : la question qui commande tout
- 03Le régime de l’artiste-auteur : ce qu’il est vraiment
- 04Se former : ce qui existe, et le diplôme qui n’existe pas
L’œuvre et son tirage
- 05L’œuvre originale au sens fiscal
- 06Le tirage : huit plus quatre, et pas un de plus
- 07La céramique, l’exception brutale
La fiscalité
- 08La TVA : trois taux, et ce qui a changé au 1er janvier 2025
- 09La franchise en base
Vos droits
- 10Le droit d’auteur : ce que vous gardez quand la pièce part
- 11Le droit de suite
L’atelier et la santé
- 12L’atelier : le choisir en sachant ce qu’on y fera
- 13La silice cristalline
- 14Les poussières de bois
- 15Les résines et le styrène
- 16La fonderie et le travail à chaud
- 17Le bruit et les vibrations
- 18La manutention
- 19Le document unique
Vendre et installer
- 20Les déchets d’atelier et Trackdéchets
- 21La commande publique et le 1 % artistique
- 22Répondre à un 1 % : la méthode
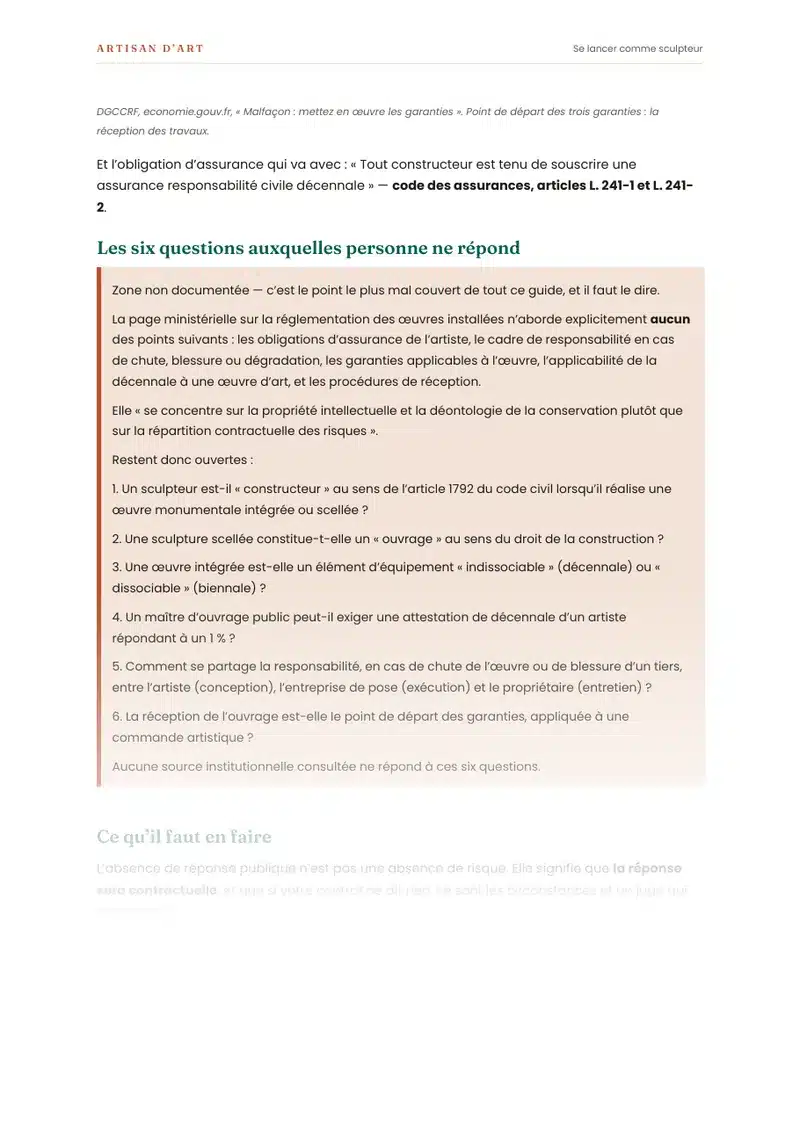
- 23L’œuvre installée : la zone grise du droit
- 24L’assurance
- 25Vendre : les six canaux
- 26Le contrat de cession et le certificat d’authenticité
- 27Fixer ses prix
- 28Exporter une œuvre
- 29Les emballages et le transport
- 30Les dix premières semaines
Prix
Une question de prix, vite réglée
29 €. C’est le prix d’un sac de plâtre, ou d’une demi-heure de conseil comptable.
À comparer avec ce que coûte une seule erreur : un redressement portant sur trois ans de ventes facturées à 5,5 % au lieu de 20 %, un tirage dépassé qui fragilise huit ventes déjà faites, ou une installation de captage montée deux fois parce que la première ne captait rien.
- Guide PDF, 89 pages, 30 chapitres
- 4 annexes prêtes à l’emploi
- Une annexe finale
- Téléchargement immédiat
- Ce guide et tous les autres guides
- Les nouveaux guides pendant un an
- Réservé aux 350 ateliers fondateurs
Sources vérifiées
Textes officiels, CGI, BOFiP, organismes de la profession : chaque chiffre est daté et sourcé.
À jour 2026
Facturation électronique, TVA, réglementation : les échéances connues sont intégrées.
Un humain derrière
Chaque commande est suivie : vous pouvez répondre et poser vos questions.
FAQ
Foire aux questions
À qui ce guide s’adresse-t-il ?
Au sculpteur qui s’installe, au praticien confirmé qui édite en bronze, au céramiste, au tailleur de pierre, et à l’artiste qui répond pour la première fois à une commande publique. Il traite du cadre : statut, argent, santé, documents et contrats. Il ne contient aucun conseil artistique.
Artiste-auteur ou artisan d’art : le guide tranche-t-il vraiment ?
Il donne tous les critères objectifs, les textes littéraux et un tableau comparatif, et il tranche les cas nets. Il dit aussi, honnêtement, ce qui n’est pas documenté : les règles de cumul et de répartition entre les deux régimes ne sont énoncées par aucune source institutionnelle consultée. Le guide vous indique alors qui peut trancher votre cas, et ce qu’il faut lui demander par écrit.
Je travaille la terre, pas le bronze. Le guide me concerne-t-il ?
Particulièrement. Un chapitre entier est consacré à l’exception céramique : le texte fiscal n’admet, pour cette catégorie, que des « exemplaires uniques entièrement exécutés par l’artiste et signés par lui ». Pas de tirage à huit, pas d’épreuves d’artiste. C’est le point sur lequel les céramistes se trompent le plus souvent, et il a des conséquences directes sur le taux de TVA.
Le chapitre sur la silice est-il alarmiste ?
Il est factuel. La silice cristalline inhalée est classée cancérogène pour l’homme, groupe 1, par le CIRC, et depuis le 1er janvier 2021 les travaux qui en produisent sont inscrits dans la liste française des procédés cancérogènes. Le guide donne les valeurs limites réglementaires, la règle des mélanges de l’INRS, et l’ordre de priorité officiel des moyens de prévention — où le masque figure en sixième position sur sept. Aucun chiffre n’y est de notre invention.
Sur quelles sources le guide est-il écrit ?
Uniquement sur des sources institutionnelles nommées et datées : BOFiP, INSEE, INRS, ADEME, ministère de la Culture, DGCCRF, douane, Service Public Entreprendre. Quand une source était inaccessible, contradictoire ou silencieuse, le guide le signale dans le corps du texte et le récapitule dans une annexe finale qui liste chaque point non vérifié et l’interlocuteur capable de le trancher.
Prêt(e) à vous lancer sur des bases solides ?
Téléchargement immédiat. 89 pages, 30 chapitres, 4 annexes prêtes à l’emploi — et une annexe finale qui vous dit franchement où s’arrête ce qui est vérifiable.
Paiement sécurisé · Facture fournie
Pour aller plus loin


